Croissance ou désintermédiation : l’agentique impose un choix stratégique.
L’essentiel
— Amazon bloque les agents IA concurrents pour préserver son contrôle sur la transaction, ses revenus publicitaires et l’usage de son propre assistant, Rufus.
— Si le commerce agentique reste marginal, ses fondations sont déjà en place : protocoles, données produits et solutions de paiement autonome.
— En déléguant la recherche, la comparaison et l’achat à l’IA, les consommateurs risquent de reléguer les distributeurs au rang de logisticiens sans grande valeur.
— Les marques doivent arbitrer entre visibilité et indépendance : partager leurs données peut leur apporter de nouveaux clients, mais aussi fragiliser leurs marges et leur maîtrise du parcours d’achat.
Nous sommes ravis de retrouver Jérémy Lacoste, contributeur sur la Réclame. Jérémy est directeur général France de l’agence Eskimoz. C’est un expert du marketing digital, des martech et de la publicité en ligne. Il a pour grande qualité de partager chaque semaine ses analyses et observations, que ce soit sur LinkedIn, dans son podcast Icebreaker, en tant qu’enseignant ou dans ses tribunes sur la Réclame.
Loin. Très loin. Et les utilisateurs finaux aussi. Pourtant quand on regarde l’actualité récente, cela tangue un peu.
Prenons le lancement grand public de Muse, l’agent de Meta. Première réaction d’Amazon : bloquer le bot afin qu’il ne puisse accéder de manière autonome à son catalogue. Une mesure similaire à celle qu’avait prise Amazon à l’endroit des agents OpenAI, Google et Perplexity. Pourquoi refuser une nouvelle source de revenu potentielle ? Pour l’entreprise de Jeff Bezos, l’enjeu me semble triple :
— La marketplace occupe une position ultra leader dans le parcours de vente qui, d’ailleurs, plus d’une fois sur deux commence… directement depuis l’app Amazon. C’est donc un point de passage obligé. Pour quelle raison accepter de se faire désintermédier par les agents IA et ainsi alimenter sa future concurrence ?
—Amazon est aussi désormais une régie publicitaire qui génère chaque année près de 69 milliards de dollars en ads. Sur un parcours agentique, cette ligne de budget disparaît puisque l’agent IA ne passe pas par le site Amazon. Peut-être que demain une architecture publicitaire à l’endroit des robots verra le jour comme le teste le magazine Time, mais nous n’en sommes pas encore là.
Andy Jassy, directeur général d’Amazon, assure pourtant : « La publicité se portera très bien dans un monde de commerce agentique. »
— L’e-commerçant a lancé Rufus, son agent propriétaire qui est utilisé par 300 millions de clients. Et a généré 12 milliards de dollars de ventes incrémentales. Il s’offre même le luxe d’aller prendre de la donnée sur le web. Ce qu’Amazon refuse aux moteurs IA, il se l’octroie. Normal, la bataille sur la maîtrise du transactionnel est son cœur de business.
Aujourd’hui, Amazon a raison de camper sur sa position de blocage. En revanche, si demain l’agentique e-commerce se démocratise à vitesse grand V, le géant américain prend le risque de s’assoir sur un marché énorme.
I. Une architecture déjà là
C’est d’ailleurs la thèse que défend le dernier rapport Fevad / KPMG : 1/3 des acheteurs utilisent déjà les moteurs IA dans leur parcours d’achat. Avec un double pic avant et après l’achat d’ailleurs.
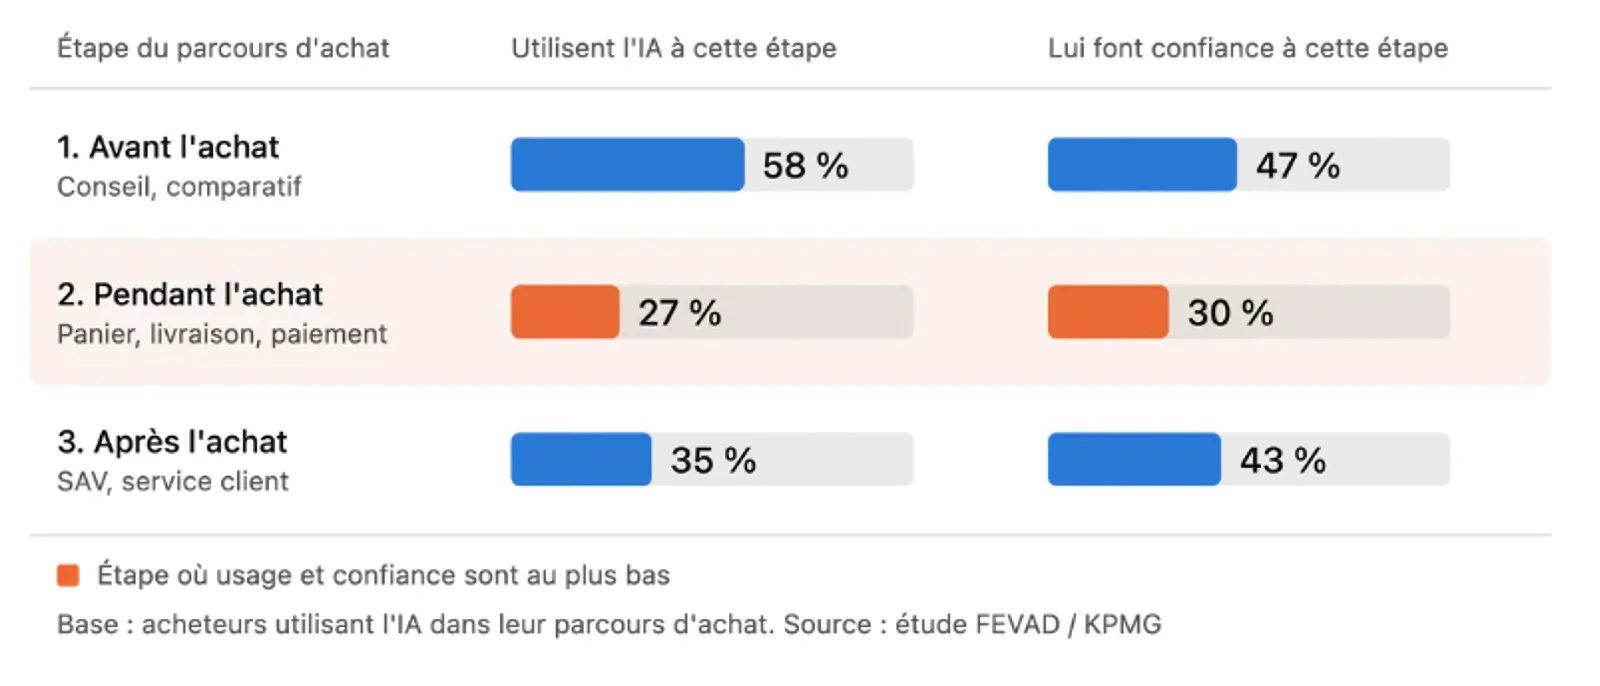
Ce qui montre que la partie transaction n’est pas encore tout à fait craquée dans l’inconscient collectif.
En tout cas, pour McKinsey, ce n’est qu’une question d’années avant que le marché bascule. En ligne de mire : 5 000 milliards de dollars. Et une croissance du e-commerce de 20 % annualisée jusqu’en 2030. Bain et Morgan Stanley ne disent pas autre chose.
Alors certes, il faut toujours prendre de la distance avec ce type de projections qui en disent souvent plus long sur ceux qui les font vs le pouls réel du marché. Mais n’empêche : l’outillage technique est là !
1 – Les protocoles : ChatGPT a dégainé le premier avec ACP, mais Google lui a vite répondu en lançant UCP soutenu par une myriade d’acteurs comme Shopify, Stripe, Visa, Walmart, etc. Désormais, il y a des releases sur GitHub de manière relativement fréquente pour intégrer des verticales comme le tourisme, l’hôtellerie, etc.
2 – La donnée : Google, c’est 60 milliards de SKU hébergés dans des Merchant Centers sur lesquels le géant de Mountain View a la mainmise. C’est aussi des centaines de champs du flux shopping à optimiser / ajuster afin d’améliorer leur reprise dans les scénarios agentiques. C’est enfin un score agentique désormais présent dans les outils techniques afin de s’assurer notamment de la présence de WebMCP sur les sites annonceurs.
3 – Le checkout agentique : ChatGPT a récemment reculé en disant ne plus vouloir aller jusqu’à la transaction. Cela n’a pas empêché des players comme Best Buy de trouver un moyen de proposer le checkout intégré dans ChatGPT. Côté Google, on mise sur AP2 (Agent Payments Protocol). Et certains acteurs comme Cloudflare ont déployé des protocoles permettant aux agents d’effectuer des achats de manière autonome grâce à leur wallet.
4- Résultat : si aujourd’hui, le commerce agentique reste un nain statistique, nous sommes déjà passés à l’ère de l’agent dans le web. D’abord, parce que deux tiers du trafic sont désormais l’œuvre des robots et cela ne fait qu’augmenter. Ensuite car si on mesure la consommation de tokens, un Codex est déjà au-dessus de la consommation humaine.
II. Quelle stratégie adopter ?
Jusqu’à présent le deal était clair : à Meta l’intention, à Google le clic et à Amazon l’achat. Seulement ce triptyque vole en éclats avec l’agentique. Ici, le consommateur final pousse la délégation à son paroxysme. Il y a quelques mois Google a théorisé le nouveau modèle du parcours client autour des 4S : streaming, scrolling, searching, shopping.
Seulement il est désormais hautement incomplet. Il faut rajouter : « subcontract », autrement dit sous-traitance de sa capacité de décision.
On parlera donc désormais du modèle 5S !
Car avec la couche agentique, on met en branle pas mal de standards :
1 – L’agentique devient la couche d’exécution : l’utilisateur n’exprime plus une recherche mais une consigne transactionnelle. La sélection, le filtre, la comparaison et l’achat se font sans lui.
2 – Le découplage de la valeur : les géants de la distribution risquent de devenir de simples tuyaux d’exécution logistique si l’arbitrage de choix est capturé en amont par l’agent IA.
3 – Les marques sont désintermédiées : tout se passe désormais en dehors de leur écosystème de marques. À la clé : la perte du contrôle du narratif et un élargissement massif de la tension concurrentielle.
Le dilemme pour les marques est donc assez simple : combien de demande incrémentale un agent peut-il apporter ? Pour le dire autrement : quelle profondeur de ma connaissance client sois-je prêt à lui partager afin qu’il me recommande ?
Et c’est là que réside toute la difficulté. Prenons l’exemple d’une assurance : aujourd’hui, elle possède une expertise unique basée sur le travail de ses actuaires, des modèles de risques maison, des produits ultra-personnalisés, etc. Si elle ne partage rien de tout cela avec les moteurs IA, elle s’assoit donc sur sa visibilité future, si elle partage tout, elle s’assoit potentiellement sur ses marges.
Puisque l’agent, par effet de transparence, est une trappe à prix bas.
Aujourd’hui, aucun consensus ne semble émerger. Et on assiste plutôt à des initiatives individuelles que l’on peut regrouper comme suit :
1 – Le cheval de Troie : des acteurs comme Walmart ont testé l’intégration native jusqu’à l’achat dans ChatGPT avant de faire machine arrière devant le faible ROI. Désormais l’enseigne embarque son propre chatbot dans le moteur IA et permet la synchronisation du panier avec le système de paiement Walmart.
Sephora fait la même chose avec son programme de fidélité. Ici l’objectif est d’ouvrir un nouveau canal d’acquisition tout en maîtrisant le funnel de vente.
2 – Le all-in natif : des acteurs comme Gap, Etsy, Instacart semblent jouer le jeu de l’IA à fond jusqu’à proposer le paiement embarqué. Normal : ils font partie des premiers de cordée lors du déploiement de l’UCP. Le calcul est vite fait : Instacart a plus de marge pour gagner des commandes qui ne commencent pas déjà sur sa marketplace.
3 – Les vendeurs de pelles : des acteurs comme Shopify, Visa ou encore Mastercard vendent l’infrastructure IA. Le premier a déployé rapidement le protocole agentique dans son CMS afin de faire basculer le marché. Et les deux autres travaillent à l’articulation des schémas de paiement à la sauce agentique. Je rajoute Stripe qui vient de racheter Open Router, une marketplace de modèles d’IA et de tokens. Peut-être le moyen de paiement du futur ?
4 – Les négociateurs : Domino’s a longtemps été réfractaire aux services de livraison comme DoorDash ou Uber Eats. Question d’expérience, mais aussi évidemment de marge. Seulement ces agrégateurs constituent en réalité des relais de croissance nouveaux. Évidemment qu’une partie des clients historiques de Domino’s ont basculé sur ces intermédiaires… mais cela a aussi permis à l’enseigne de capter une nouvelle clientèle. Et c’est exactement ce qui risque d’arriver avec l’ère agentique
À 1 % du marché de l’ e-commerce, les marques sont encore majoritairement réticentes à ouvrir leur flux. À 30 %, on en reparlera.