
L’IA, c’est « 100-SaaS ».
Il y a quelques semaines, Salesforce a surpris son monde en lançant ClaudeForce, permettant à ses clients d’utiliser l’intelligence d’Anthropic comme moteur par défaut de son écosystème.
Pourquoi une telle annonce ? 1er réflexe : Salesforce fait rentrer le loup dans la bergerie car le risque à terme est que sa plateforme s’efface au profit du moteur IA dans l’expérience utilisateur. C’était d’ailleurs déjà le cas avec ClaudeTag qui vient en frontal de Slack.
Puis après réflexion, ce pivot est sûrement l’un des plus intelligents qu’a réalisé Marc Benioff, le patron de l’entreprise CRM.
Ce qui fait la centralité d’un outil comme Salesforce, ce n’est pas son interface, bien souvent aride au demeurant, mais tout bonnement :
– Son imbrication dans le SI des boîtes ;
– Les workflows qui ont été déployés et maîtrisés depuis des années dans les organisations ;
– Les règles de gouvernance et de sécurité ;
– Les données propriétaires stockées, avec tout l’historique de la boîte.
Or, Claude ne gère rien de tout cela. Et c’est sûrement ce qui va sauver les SaaS. Le CEO de Microsoft, Satya Nadella, le résume d’une phrase : « Les applications d’entreprise […] sont essentiellement des bases de données CRUD accompagnées d’un ensemble de règles de gestion ». Et les agents sont en train de déplacer la valeur vers la couche métier. « On se demandera bientôt : « C’est quand la dernière fois que les utilisateurs ont vraiment eu besoin d’aller sur une application d’entreprise ? »
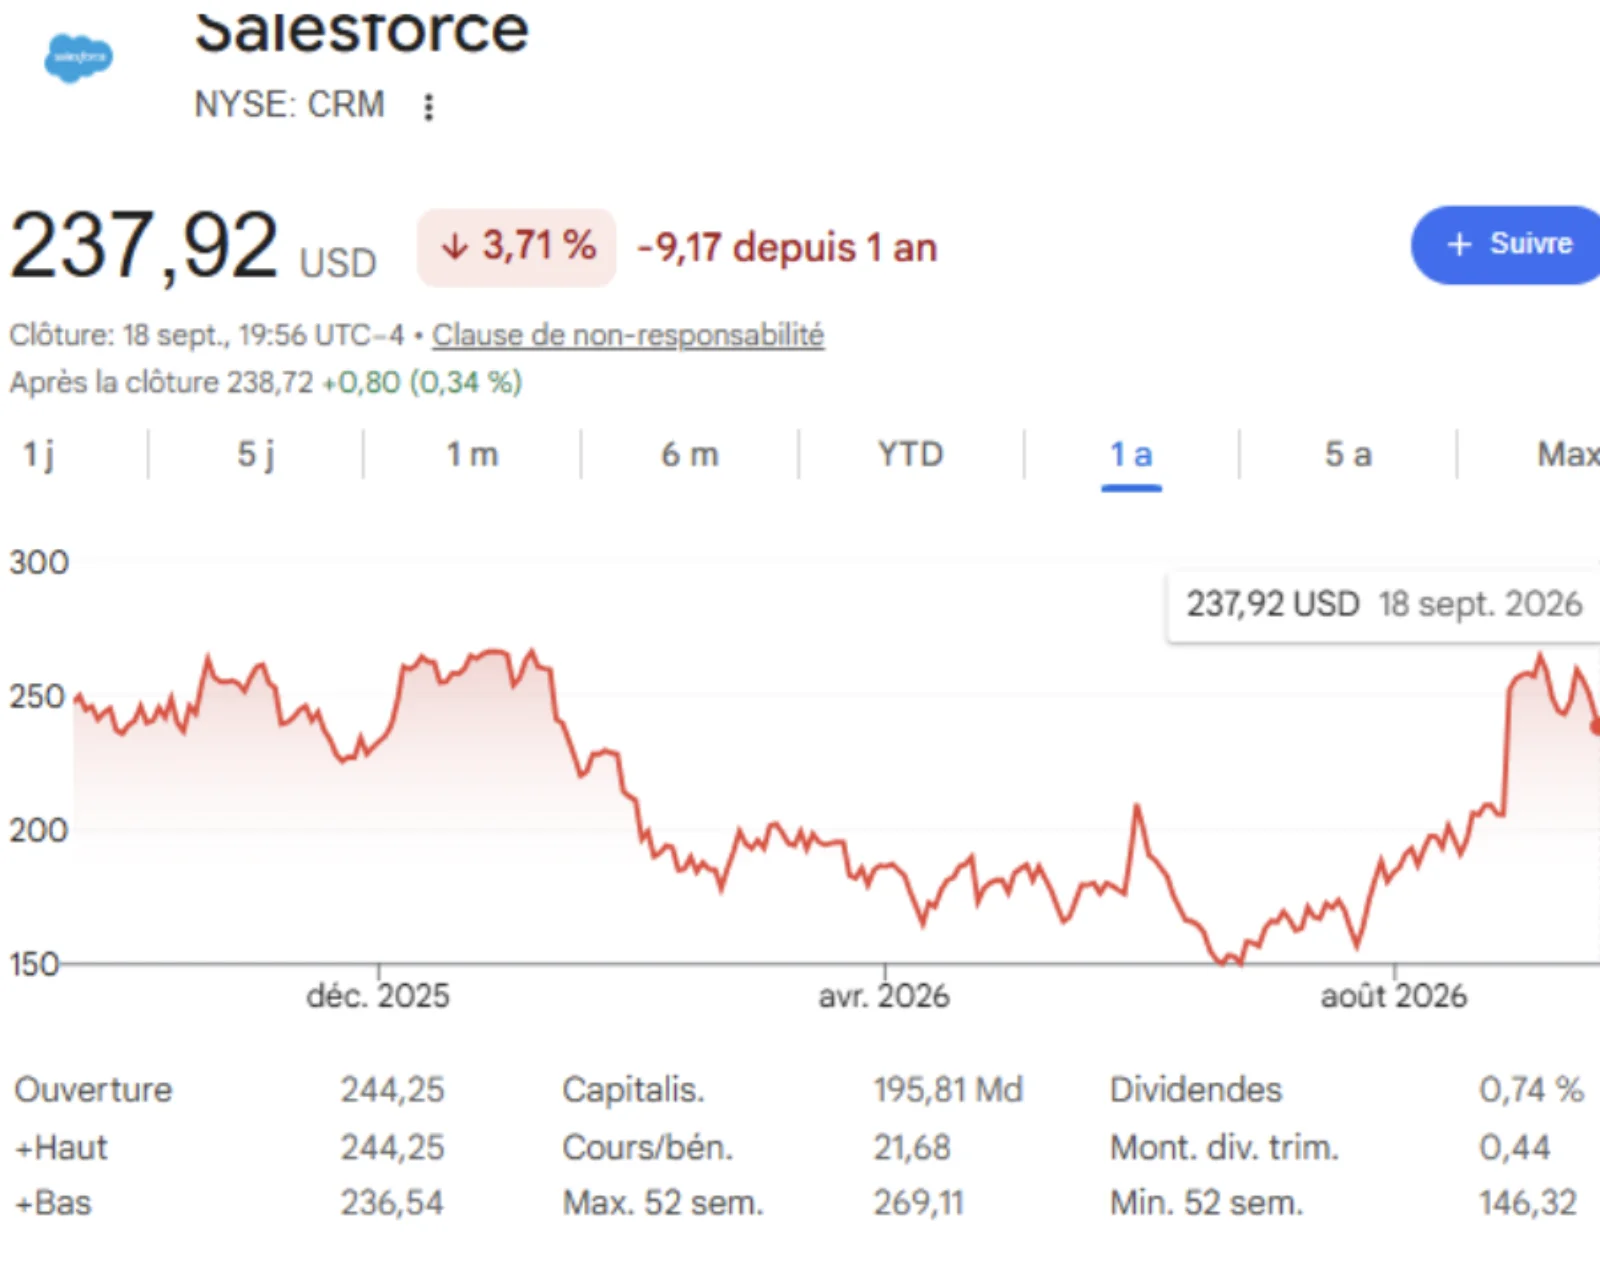
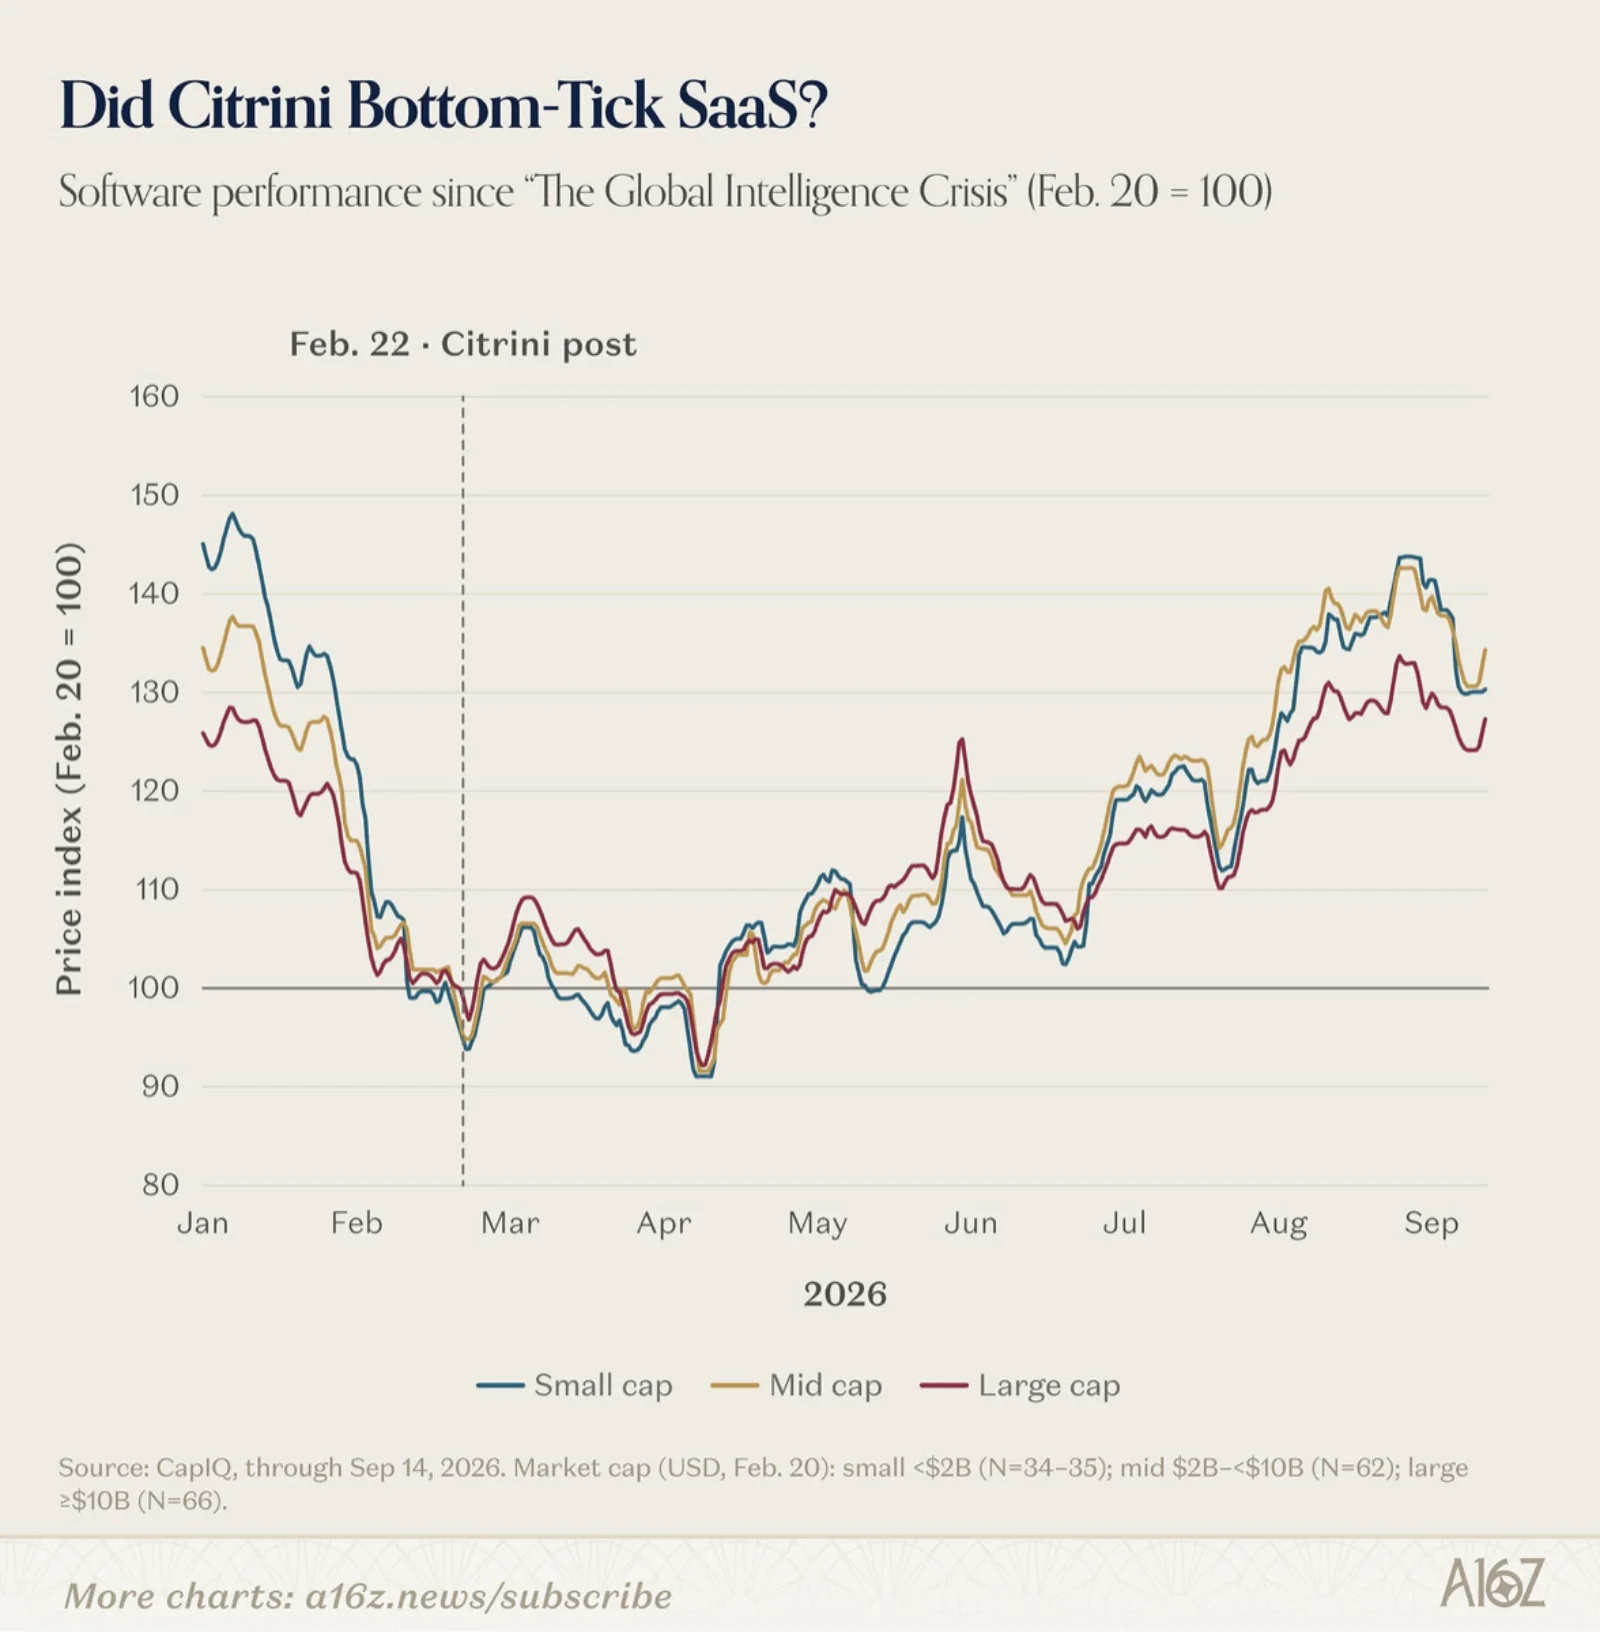
Verdict : les marchés réagissent positivement et Salesforce recouvre des couleurs. Tout n’est donc pas perdu pour les SaaS. La vision de SaaSpocalypse que nous avait dessinée Cinitri Research il y a quelques mois n’était donc qu’une mauvaise farce ?
I- Le SaaS, ça grossit. Jusqu’à quand ?
N’allons pas trop vite en besogne, car une partie des leaders d’hier continue de prendre le bouillon, notamment les éditeurs qui proposent essentiellement des fonctionnalités commodisables comme peuvent l’être des ServiceNow, Workday, Asana, Calendly, etc.
Même si certains reprennent des couleurs, profitant aussi de l’appel d’air du leader de la catégorie Salesforce : la thèse est pernicieuse : si Salesforce va, alors le SaaS va. Faux évidemment, mais ça permet de faire monter la valeur de la catégorie.
Regardons quand même les grandes masses :
– Goldman Sachs estime que le marché des applications software va continuer à croître de 13 % au moins jusqu’en 2030… pour atteindre 780 milliards de dollars. Énorme donc.
– Gartner estime qu’un tiers de ce marché sera exposé à l’arbitrage agentique. À la baisse donc.
Et là, on se retrouve avec les deux faces d’une même pièce qui nous donne tout le paradoxe du moment : l’IA va très certainement détruire unitairement des logiciels dans un marché du SaaS qui va ne faire que grossir. Pour une raison simple : seuls vont rester les applicatifs qui maîtrisent les modèles de données, la distribution, la conformité, l’exécution, la gestion des droits et l’orchestration.
Et ceux-là risquent de gagner gros. C’est la thèse de Bessemer : « L’IA verticale a le potentiel d’éclipser même les marchés SaaS verticaux existants les plus prospères. » Traduction : les anciens SaaS perdront en capacité d’exécution pour résoudre des tâches complexes, multimodales… jusqu’au point de devenir obsolètes.
Si je résume : en 2010, le SaaS nous vendait une interface plug and play ; en 2020, une série d’automatisations ; demain, un système d’orchestration intelligent. Évidemment, on n’y est pas encore tout à fait.
Mais ce que l’on sent bien quand même, c’est que le schéma classique où chaque salarié doit encore ouvrir 25 outils par jour pour réaliser ses missions est en train de devenir caduc. Et c’est tant mieux : car déjà, c’est évidemment très pénible, mais c’est surtout économiquement non efficient. Le headless va devenir la norme.
II- Une nouvelle donne
Alors qu’est-ce que ça change, l’arrivée de ces modèles frontières d’IA ?
— La fin du piège de la facturation au siège : à l’instar du consulting qui doit s’échapper du seul prisme de la tarification au TJM, les éditeurs commencent à basculer sur des modèles de facturation au consommable. Normal : demain, lorsque seuls les agents de l’entreprise se connecteront aux outils, ça va être difficile d’appliquer une tarification au siège.
Pour les éditeurs, le choix se fera sûrement autour du modèle de la facturation à la tâche/au token. C’est le fameux pay per use qu’a mis en place Intercom (avant d’être racheté par Salesforce, tiens, tiens), qui va même un cran plus loin : au lieu de facturer uniquement 99 $/siège/mois, ils facturent 0,99 $ par résolution réussie par l’agent IA.
Pour les entreprises, la difficulté va résider dans le pilotage de cette ressource et dans l’exercice difficile de s’assurer qu’il n’y ait pas de débordement dans les budgets.
— La fin de la trap value : les chiffres sont connus. Il n’y a jamais eu autant de SaaS qu’aujourd’hui comme le chronique chaque année Scott Brinker dans son Martech landscape. Pourtant, les organisations n’utilisent réellement que 35 % de la capacité réelle de leur stack tech. Doublons, expertise insuffisante, gouvernance aléatoire, manque de temps… les limites sont nombreuses.
L’IA peut contrebalancer radicalement la donne. Je vous partage mon expérience personnelle : j’utilise entre autres outils HubSpot pour piloter l’activité commerciale d’Eskimoz et comme 99% des users, je ne dois maîtriser que 20% des fonctionnalités de l’outil. Depuis la connexion entre Claude et le MCP Hubspot, je fais 10X plus de choses avec les données stockées dans le CRM. Et je n’ai surtout plus envie de retourner sur l’interface éditeur.
En un mot donc : les agents IA vont permettre de redonner de la valeur à des SaaS historiquement sous-utilisés.
— Le vibe coding, cet ami : les SaaS ont été les 1ers à sentir le vent du boulet en 2023. Et ils ont rapidement fait basculer leur plateforme dans une démarche d’innervation de l’IA, d’abord évidemment de façon très cosmétique, puis désormais de façon intégrée. Scott Brinker, encore lui, dans son modèle de maturité IA en fait d’ailleurs les pionniers, loin devant les entreprises et les prestataires de services.
Et ils résistent plutôt bien à la vague du vibe coding. Car s’il est facile de reconstruire un Typeform à 10 € par mois (mais économiquement illogique), c’est une autre paire de manches que de builder un CRM qui embarque toute l’intelligence de l’entreprise. Globalement, on sous-estime les coûts cachés associés : gestion des droits d’accès, sécurité, conformité, intégrations, migrations et cas limites métiers.
À la clé : le risque de créer une dette fonctionnelle encore plus grande pour essayer d’économiser quelques euros.
Reste que pour les organisations, c’est une formidable carte à jouer pour renégocier leurs positions auprès des éditeurs. D’où cette tendance quand même déflationniste qui touche l’écosystème avec des prix revus à la baisse ou des contrats plus limités dans le temps.
Même si le gros du marché reste du côté de la prestation, comme le rappelle Sequoia Capital : « Pour un dollar investi en software, 6 le sont en services »
III- Quelle évolution ?
Évidemment, ces choix d’architecture des outils sont intrinsèquement liés au type d’organisation. Et voici le schéma vers lequel nous allons sûrement nous diriger :
— Petite structure : stack minimale sans UI complexe, adossée sur un modèle d’IA et une base de données en propre + API de paiement. On va à l’essentiel donc avec quelques licences incontournables et un Claude ou équivalent partiellement intégré
— TPE/PME : déflation des outils utilisés avec déploiement au cœur des structures du modèle agentique et des connexions MCP. On joue à la baisse le budget licences et on bascule donc une grande partie de l’intelligence vers les modèles frontières
— Grands groupes : maintien des SaaS socles qui stockent toute la connaissance et la conformité de l’entreprise, et intégration d’une approche headless avec imbrication de ces solutions aux modèles d’IA + portabilité des flux. On maintient donc l’existant quitte à perdre un peu en performance pour des raisons de sécurité, et on profite des connexions natives IA
Aujourd’hui, l’IA est une branche de l’écosystème SaaS et tech. Je fais le pari qu’à court terme, c’est exactement l’inverse qui va se produire : le logiciel va devenir une branche de l’IA.
Et à ce moment-là : les clients des SaaS seront surtout les agents. Un vaste marché à adresser.