
Chat noir, mais satisfaction au vert.
L’essentiel
– Direct Assurance veut changer de perception auprès des clients en associant efficacité du digital et accompagnement humain.
– Avec « Chat noir », conçu par Artefact 3000, la marque signe son premier film sans référence au prix, détournant les codes du thriller vers la comédie.
– Déployée en TV, radio, affichage et social media, la campagne vise à renforcer la considération de marque, avec des performances DRTV comparables aux campagnes produit.
– La satisfaction post-sinistre est passée de 80,8 % à 91,8 % entre 2023 et 2026 selon l’assureur, grâce à des garanties renforcées, 300 recrutements et de nouveaux services.
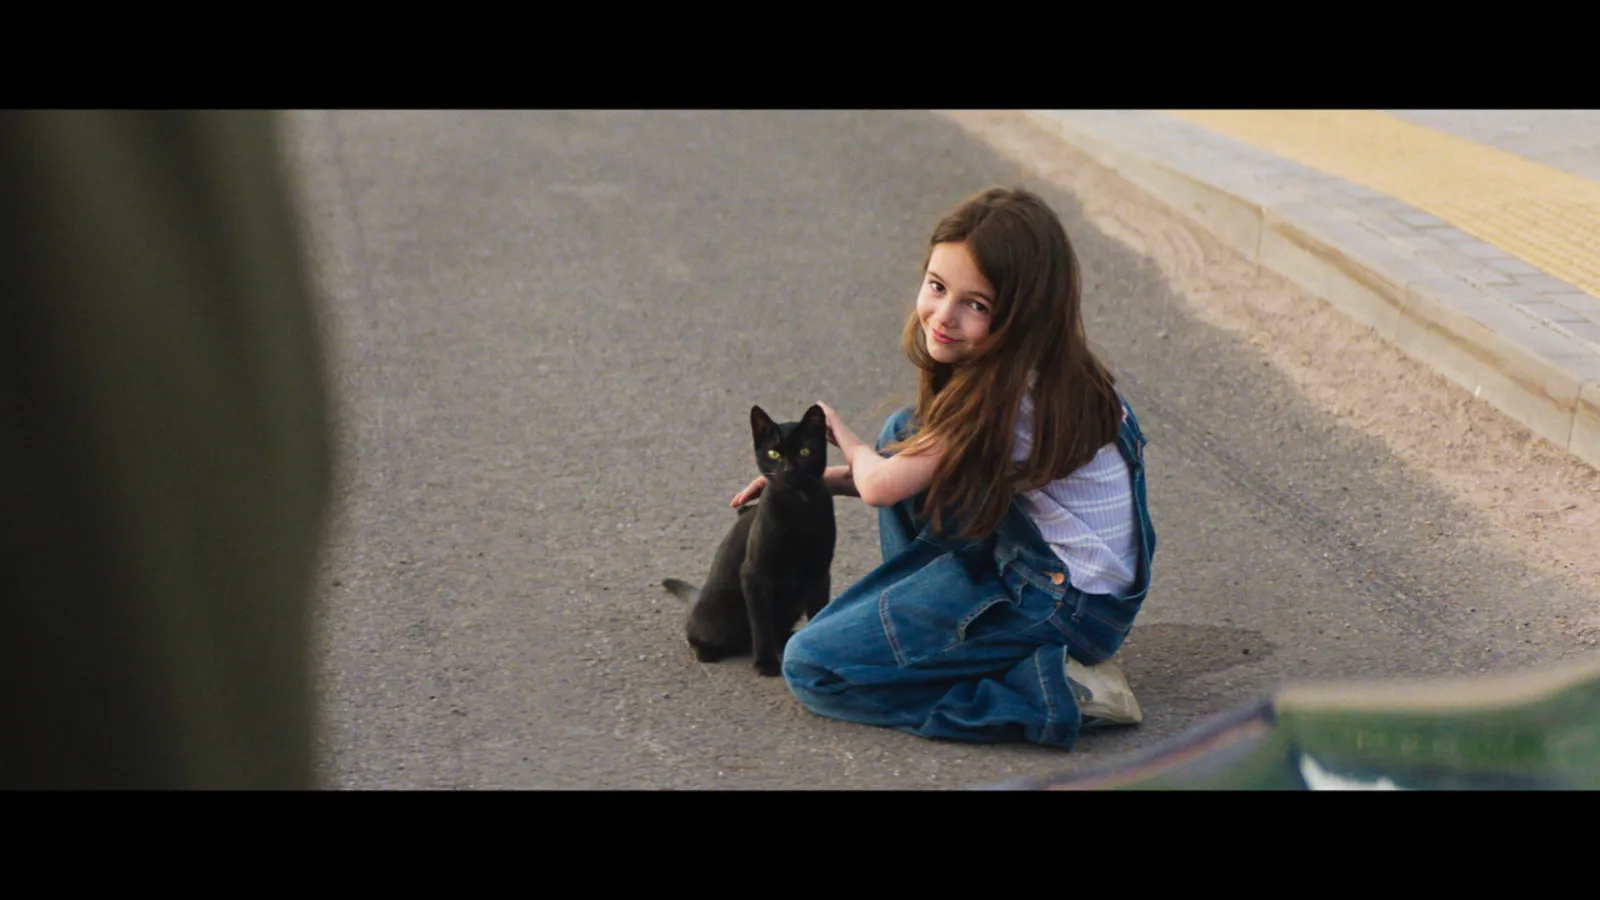
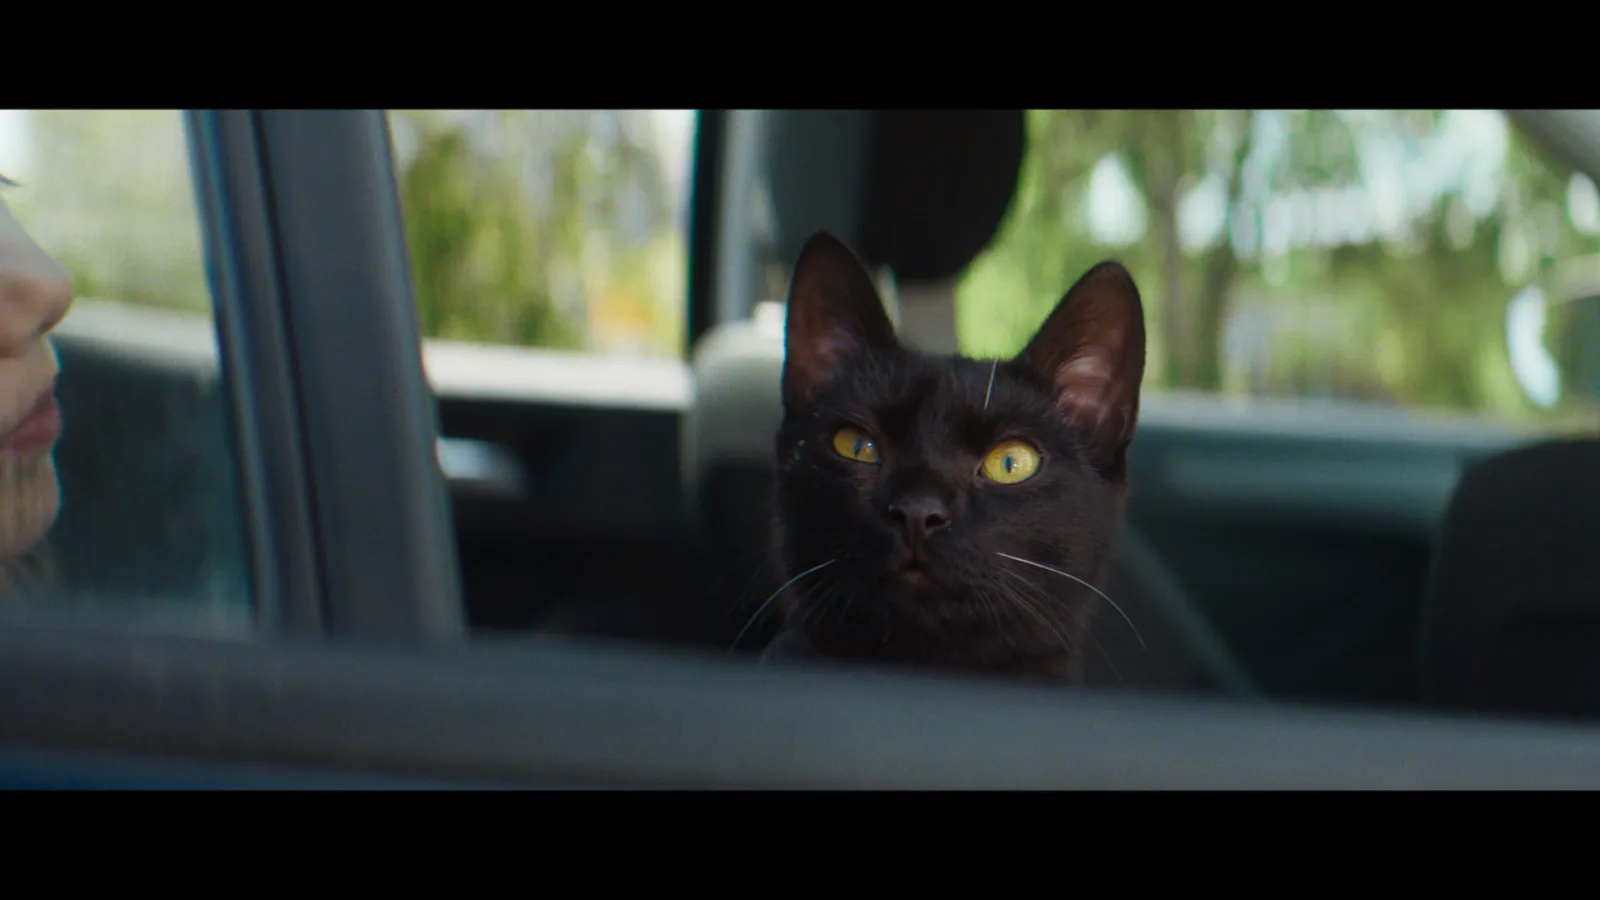
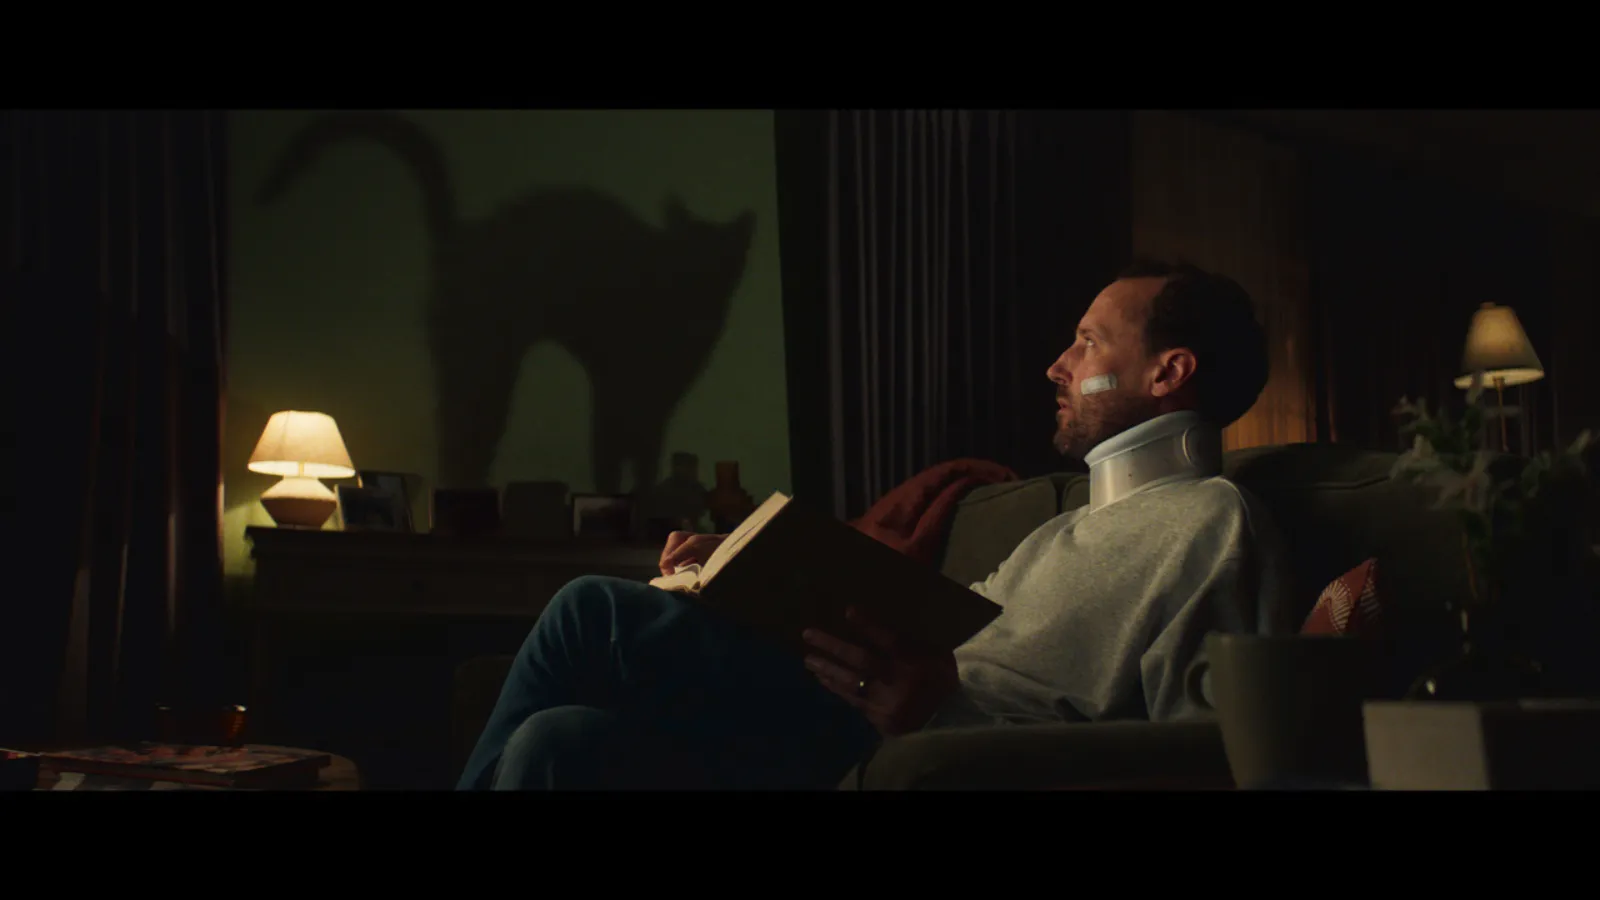
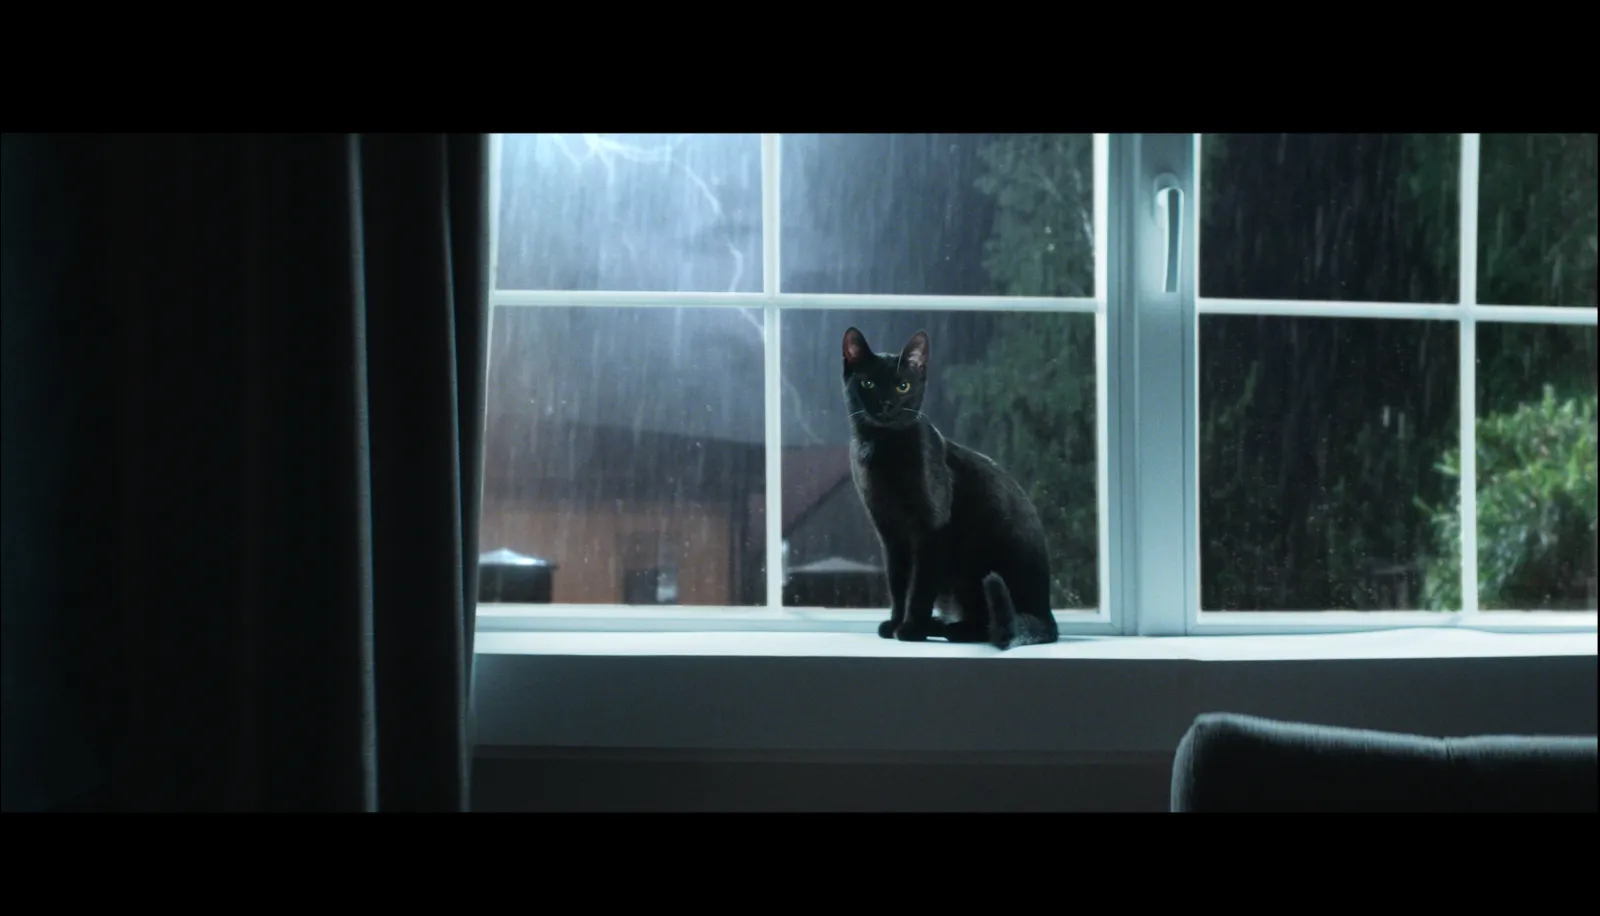
Longtemps associée au meilleur prix du marché et à l’assurance auto, Direct Assurance veut désormais prouver qu’elle est aussi une grande assurance. Avec « Chat noir », imaginé avec Artefact 3000, la marque signe un film de marque inédit, sans aucune référence au prix. Il met en scène trois sinistres du quotidien, en auto, en habitation et en santé, en détournant les codes du thriller pour basculer dans la comédie. Et s’appuie sur une preuve forte : plus de 9 clients sur 10 sont satisfaits de la résolution de leur sinistre.
Loïc Kueny, directeur marketing de Direct Assurance, revient sur les ressorts de cette prise de parole, les longs débats qu’elle a suscités en Comex et les indicateurs qui en ont mesuré l’impact.
Quel est votre principal défi communicationnel aujourd’hui ?
Loïc Kueny : Mon premier objectif est de faire évoluer la perception de Direct Assurance auprès des clients des bancassureurs et des assureurs traditionnels, comme ont réussi à le faire les banques en ligne comme BoursoBank ou Revolut.
Aujourd’hui, nous sommes beaucoup perçus comme un assureur auto et comme le meilleur prix du marché. Mais ce que les gens ont souvent en tête, c’est un modèle à la EasyJet : on vous déplace du point A au point B, mais le niveau de service ne sera pas forcément au rendez-vous. Or ce n’est pas ce que nous faisons en assurance. Nous voulons montrer que nous sommes une grande assurance, au prix Direct Assurance : le meilleur prix, l’efficacité du digital et l’humanité du conseiller, puisque nous donnons accès à nos conseillers. C’est ce qui fait la différence avec les assureurs en ligne, et c’est ce qui nous rend légitimes pour aller chercher les clients des bancassureurs et des assureurs traditionnels.
Nous disposons désormais d’une nouvelle preuve pour rassurer : plus de 9 clients sur 10 sont satisfaits de la résolution de leur sinistre. Quand ils souscrivent chez nous, nos clients nous disent qu’ils ont fait de belles économies, plus de 300 euros en moyenne. Mais lorsque nous mesurions le NPS (Net Promoter Score), c’est-à-dire la propension à recommander leur assureur, il y a un an, nous étions quasiment derniers du marché chez les clients qui venaient de souscrire.
Au bout de quatre ou cinq ans, une fois qu’ils avaient pu appeler nos conseillers ou vivre un sinistre, nous étions parmi les premiers du marché, au niveau de la MAIF ou d’AXA France (maison mère de Direct Assurance, NDLR). Notre but est de communiquer là-dessus : oui, nous avons un bon prix, mais nous avons aussi une bonne qualité de service et d’assurance. Donc n’ayez pas peur, rejoignez-nous.
Pourquoi avoir choisi de mettre en scène les sinistres du quotidien dans ce nouveau film ?
L.K. : D’abord, pour montrer que nous ne faisons pas que de l’assurance auto. Nous avons donc mis en scène trois sinistres, auto, habitation et santé, pour rappeler que nous couvrons ces trois produits. Ensuite, nous aimons nous définir comme l’assureur du quotidien, celui des produits d’assurance obligatoires que je viens de citer, et demain l’assurance emprunteur. Sur ces produits, ce qui embête les gens, ce sont les sinistres du quotidien.
Beaucoup de publicités d’assureurs mettent en scène des cas exceptionnels, une maison complètement détruite par exemple. Avec l’agence, nous avons trouvé intéressant de faire ce pas de côté et de montrer que nous accompagnons vraiment nos clients au quotidien.
La satisfaction post-sinistre est passée de 80,8 % en 2023 à 91,8 % en 2026. Quels changements expliquent cette progression ?
L.K. : Il n’y a pas de mystère, nous avons travaillé les fondamentaux. Premièrement, le produit. Nous n’avions pas exactement les mêmes garanties que certains concurrents, et cela créait des irritants pour nos clients. Par exemple, nous ne prenions pas en charge un pneu crevé, considérant que le client avait une roue de secours. Pour la petite histoire, des clients nous rappelaient cinq minutes plus tard pour nous dire que leurs deux pneus étaient finalement crevés (rires). Nous couvrons donc désormais dès le premier pneu.
De la même manière, nous ne prenions pas en charge les infiltrations par façade, et nous avons ajusté cela aussi. Nous avons corrigé l’ensemble de ces irritants produit à partir des retours clients.
Deuxièmement, nous avons beaucoup investi dans nos équipes de gestionnaires, avec plus de 300 recrutements entre 2023 et 2025. Nous ouvrons aussi de nouveaux sites : après Rennes, il y aura Nantes début 2027, pour être encore plus joignables.
Troisièmement, le service. Nous avons notamment lancé un service voiturier : lorsque votre voiture a subi un sinistre mais reste roulante, par exemple une aile enfoncée, et que vous passez par un garage partenaire, celui-ci vient la chercher. Une personne vous apporte une voiture de prêt, récupère votre véhicule et vous le ramène ensuite. Nous sommes les seuls à le proposer avec AXA France.
En cas de sinistre, nous avons aussi mis en place un conseiller personnalisé, qui vous suit du début à la fin de votre dossier. Quand on pense à une entreprise en ligne, on s’imagine tomber sur un conseiller différent à chaque appel et devoir réexpliquer son histoire. Cela fait donc une vraie différence. Nous n’avons pas de chatbot. Et comme un conseiller peut être en ligne avec quelqu’un d’autre, ou ne pas être disponible sur toute l’amplitude horaire, de 8 h à 19 h, vous pouvez prendre rendez-vous avec lui, comme sur Doctolib, et il vous rappelle pour faire le point sur votre sinistre.
Comment avez-vous trouvé le bon équilibre entre humour et réassurance dans ce film ?
L.K. : Le brief de départ, c’était de rassurer sur Direct Assurance. Mais nous avons aussi des codes de marque et de communication : nous avons toujours fait des publicités avec de l’humour, avec un pas de côté par rapport aux publicités traditionnelles d’assureurs, et nous voulions garder cela. Il fallait donc trouver ce fragile équilibre. Et ça, c’est la magie de l’agence et de la production.
Pourquoi avoir choisi un traitement cinématographique plutôt qu’une publicité centrée sur vos offres ?
L.K. : Nous voulions essayer autre chose. Nous avons deux grandes campagnes qui tournent en parallèle. La première est centrée sur le produit, autour du thème du soulagement : nous montrons un sinistre, son impact émotionnel pour le client, et le fait que nous sommes là pour le résoudre, avec des preuves produit à la fin, comme notre service voiturier.
Avec la seconde, nous voulions une campagne de marque comme nous n’en avions jamais faite, sur un ton différent, qui raconte une histoire et joue sur l’empathie, sans preuve produit, avec simplement cette preuve ultime de réassurance à la fin. Nous alternons ces deux films au fil de l’année : en septembre, nous étions concentrés sur la campagne de marque, en octobre sur la campagne produit, et en novembre nous revenons sur la campagne de marque.
Quelle place ce film occupe-t-il dans votre stratégie de marque à moyen terme ?
L.K. : C’est quelque chose de très nouveau pour nous. Nous avions plutôt l’habitude de faire des campagnes produit qui mettaient en avant notre positionnement prix et rappelaient les économies réalisées par nos clients. Ici, nous nous en sommes détachés : nous ne faisons aucune référence au prix. Ce n’était pas inné chez nous, et cela a suscité pas mal de discussions en Comex, parce que le prix fait aussi partie de notre ADN et qu’il ne faut pas l’oublier.
Notre hypothèse, c’est que ce positionnement est aujourd’hui bien ancré, nous l’avons beaucoup répété, les gens l’ont bien en tête, et nous pouvons donc passer à autre chose. Nos autres campagnes ont surtout une vocation business, de performance, pour générer de nouveaux contrats. Celle-ci, nous allons plutôt la regarder sous l’angle de la considération : on demande à un échantillon de Français s’ils envisageraient de souscrire chez Direct Assurance. C’est cet indicateur que nous voulons faire bouger.
Quel rôle attribuez-vous à chaque levier dans le parcours de communication ?
L.K. : Assez classiquement, nous sommes très présents en télévision, parce que cela fonctionne bien pour nous. Notre cible, ce sont les 25-49 ans, toutes CSP et tous genres confondus, et nous n’avons pas besoin de cibler davantage. L’ADN de notre client, c’est ce que nous appelons un smart shopper : quelqu’un qui cherche les bons plans sur les produits du quotidien.
J’ai l’habitude de dire que j’habite à Neuilly, qui n’est pas la ville la plus pauvre de France, et que j’y vois pas mal de cartes vertes Direct Assurance, comme on en trouve en zone périurbaine ou à la campagne. La télévision est donc un bon moyen de communication pour nous, et nous avons constaté que nos campagnes sont plus performantes lorsqu’elles sont relayées en radio et en affichage, qui renforcent le film.
Nous utilisons aussi les réseaux sociaux, qui nous permettent de proposer des versions plus courtes ou plus longues. C’est un film qui prend le temps d’installer les choses, et la version complète dure plus d’une minute. En télévision, nous avons pu la diffuser deux fois au lancement, mais cela coûte très cher, et nous revenons ensuite à des formats de 30 secondes.
Sur les réseaux sociaux, nous avons davantage de liberté. Nous avons aussi fait des déclinaisons autour du chat noir, qui nourrit un imaginaire intéressant, avec de petites saynètes sur les aléas du quotidien, comme un petit chat noir tout mignon qui casse votre écran.
Quels indicateurs suivrez-vous pour mesurer l’impact de la campagne sur la perception de Direct Assurance et sur les souscriptions ?
L.K. : Nous avons évidemment besoin de continuer à faire de nouveaux contrats. Nous suivons donc de manière classique le DRTV (Direct Response TV), c’est-à-dire le nombre de personnes qui se connectent à notre site et souscrivent dans les 20 minutes suivant la diffusion.
Ce qui est intéressant, c’est que cette campagne obtient à peu près les mêmes niveaux que nos campagnes produit. C’était l’un de nos points d’attention : nous nous demandions si une campagne de ce type allait moins performer qu’une campagne produit plus axée sur le prix. Ce n’est pas ce que nous observons aujourd’hui, mais il faudra le vérifier dans le temps.
Le deuxième indicateur, c’est l’évolution de la considération de marque. C’est un indicateur assez lent, que nous suivrons classiquement par un post-test, en complément du pré-test réalisé avant la diffusion. Lors des pré-tests, les gens ont d’ailleurs beaucoup réagi à la mention « plus de 9 clients sur 10 sont satisfaits de la résolution de leur sinistre ». Nous avions fait le choix de ne pas la dire à l’oral et de la laisser uniquement à l’écrit, pour ne pas casser la dynamique du film, et nous avions peur qu’elle passe inaperçue. Ça n’a pas du tout été le cas. Elle peut même cliver : nous avons eu des réactions assez fortes, notamment de clients de mutuelles ou de bancassureurs, qui nous disaient que ce n’était pas possible d’avoir ce niveau de qualité à ce prix-là. Nous pensons donc que c’est le bon indicateur, puisqu’il fait réagir. À nous maintenant de montrer que c’est un vrai chiffre et d’expliquer pourquoi nous l’obtenons.
Quel est le secret d’une relation agence-annonceur réussie ?
L.K. : Pour moi, elle se construit dans la durée et dans la confiance. Il faut bien partager nos enjeux et nos questionnements, et que l’agence nous pousse dans nos retranchements pour tenter des choses que nous n’aurions pas faites auparavant. C’est le cas avec Artefact 3000, avec qui nous travaillons depuis deux ans.
Ce film de marque, sans mention du prix, si l’agence nous l’avait proposé, nous ne l’aurions jamais fait, par principe, en nous disant qu’il n’allait pas générer de business et que nous ne pourrions pas le justifier. Ce sont eux qui nous y ont amenés, à travers une réflexion nourrie d’exemples d’autres films qui avaient fonctionné, et de marques comme Decathlon ou Lidl qui avaient réussi à faire évoluer leur perception grâce à ce type de film.
Il a fallu de longues discussions pour convaincre le Comex de sortir ce film, dont je suis aujourd’hui très content. Ils nous ont bousculés en nous disant que c’était un levier à activer.